
6.3 Ahorro
Solemos asociar la contratación de un seguro para coberturas de riesgos médicos o de riesgo de muerte, sin embargo en el aspecto patrimonial hay muchos más usos para la figura del seguro.
Dividiremos para su clasificación la figura del seguro:
- Gastos de Sucesión: Calcular patrimonio y costo del proceso legal de sucesión, y la aseguradora lo cubre al fallecimiento. Indispensable un mapeo de los costos directos del fallecimiento del administrado. (Notariales, legales, fiscales)
- Inter Socios: Cobertura de Vida para comprar participación del socio que muere. Es libre de impuestos por ser beneficio por fallecimiento. Se abarata entre un 30 – 40% si se hace mancomunada.
- Herencia: Concepto de dinero comprado a descuento. Por ejemplo se pagan $40,000 USD anuales por 10 años. se asegura por $1,000,000, en 30 años fallece el titular y se cobra la suma por $1,000,000. Se compró un dólar a 40c.
La utilidad de la aseguradora es la utilidad financiera de ese dinero. El costo del asegurado es la inflación.
La practicidad del asegurado es no tener que gestionar los recursos que dejará heredados.
La suma asegurada es 100% exenta de ISR.
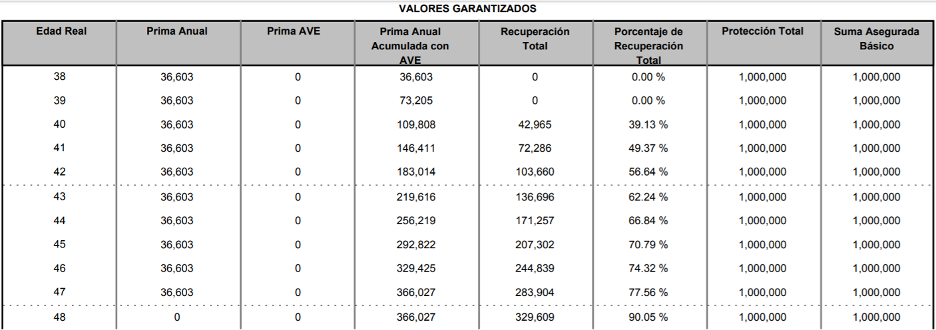
- Hijos no involucrados en negocios: Si el patrimonio empresarial está valuado en –x- y los sucesores no van a formar parte de la nueva administración al 100%, el cálculo del monto asegurado se hace por el monto de participación correspondiente a cada sucesor. En este caso es muy importante condicionar la venta de las acciones de la compañía, por contrato, a un valor simbólico.
- Fideicomisos “Gratis”: A diferencia de las cuentas de inversión tradicionales, puedes designar la forma en la que se van a distribuir los recursos. Cada aseguradora tiene maneras diferentes de administrar.
- Ego – Donaciones: “Las personas morimos dos veces, el día que dejamos de respirar y el día que se menciona tu nombre por última vez”. La única intención de cumplir el propósito de dejar legado.